C'est le médecin-conseil de l'Assurance maladie, et personne d'autre, qui décide de votre catégorie de pension d'invalidité.
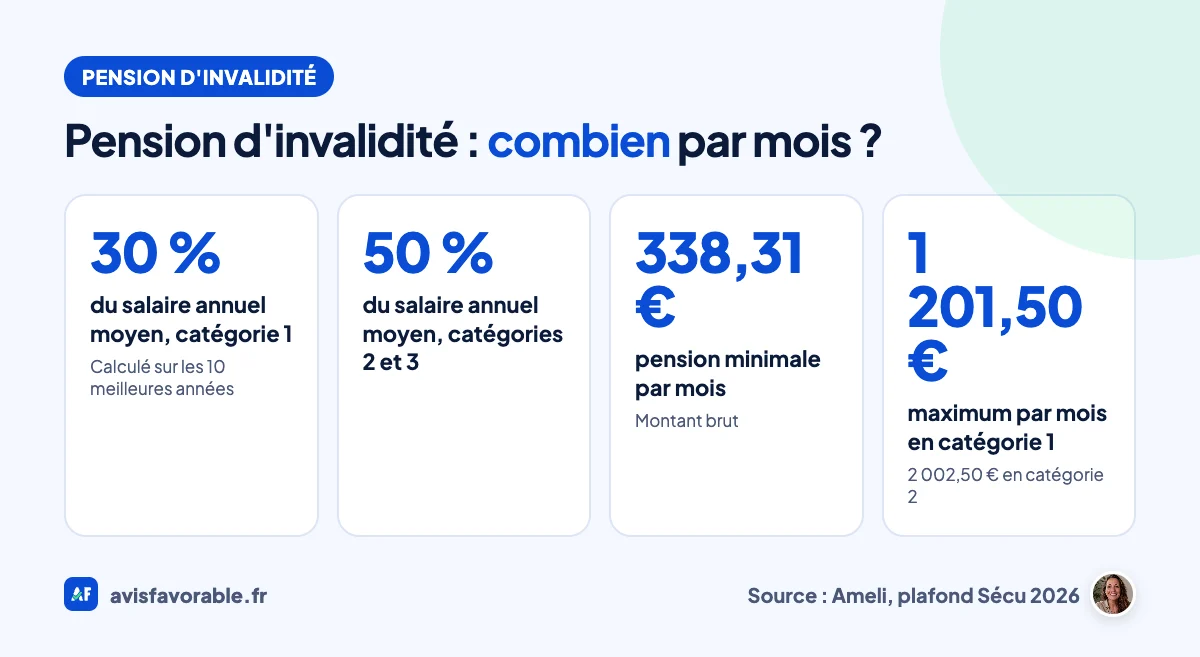
En catégorie 1, c'est 30 % de votre salaire annuel moyen, calculé sur vos 10 meilleures années. En catégorie 2 ou 3, c'est 50 %.
Au sommaire (10 parties)
- Pension d'invalidité : Qui peut l'obtenir auprès de la CPAM
- Pension d'invalidité dans la fonction publique : Comment l'obtenir ?
- Les 3 catégories d'invalidité et ce qu'elles changent
- Calcul de la pension d'invalidité : Les 10 meilleures années
- Demande de pension d'invalidité : La démarche concrète
- Une fois la pension accordée : Impôts, travail, déclarations
- Pension d'invalidité révisée : Contrôles, aggravation, amélioration
- Petite pension d'invalidité : Ce qui peut la compléter
- Cinq pièges qui coûtent cher en invalidité
- Avant de déposer votre dossier invalidité
Pension d'invalidité : Qui peut l'obtenir auprès de la CPAM
La pension d'invalidité remplace une partie du salaire que vous ne pouvez plus gagner à cause de votre santé. Ce n'est pas un minimum social : c'est une assurance, ouverte à ceux qui ont travaillé et cotisé.
Pour un salarié, il faut remplir toutes ces conditions :
- votre capacité de travail ou de gain est réduite d'au moins deux tiers, à la suite d'une maladie ou d'un accident de la vie privée.
- vous avez moins de 62 ans.
- vous êtes affilié à l'Assurance maladie depuis au moins 12 mois.
- vous avez travaillé au moins 600 heures dans les 12 mois qui précèdent l'arrêt de travail (ou la constatation de l'invalidité). Autre possibilité : avoir cotisé sur un salaire d'au moins 2 030 fois le Smic horaire sur cette période.
Si la maladie ou l'accident vient du travail, ce n'est pas la bonne porte : on parle alors de rente d'incapacité permanente.
Prenons Christophe, 51 ans, cariste, deux fois opéré du dos et en arrêt maladie depuis bientôt trois ans. Autour de lui, on lui parle d'AAH, il a lu les conditions de l'AAH, et il ne comprend pas pourquoi sa caisse lui parle d'autre chose.
C'est normal : la pension d'invalidité n'a rien à voir avec la MDPH. Je vous explique les règles, le calcul avec des exemples, et la démarche, en partant de sa situation.
Les deux tiers ne se mesurent pas comme un taux MDPH. Le médecin-conseil de la caisse regarde votre état général, votre âge, vos facultés physiques et mentales, vos aptitudes et votre formation.
Christophe, avec un métier physique et sans autre qualification, peut donc être évalué différemment d'un comptable atteint de la même hernie.
Indépendant ou artiste-auteur : Ce sont les cotisations qui changent
Les conditions ci-dessus décrivent le parcours d'un salarié. Si vous êtes travailleur indépendant, la condition médicale reste la même : une capacité de travail ou de gain réduite d'au moins deux tiers.
Il faut aussi avoir moins de 62 ans et 12 mois d'affiliation à la date de la demande. Mais on ne compte pas vos heures.
L'Assurance maladie regarde vos cotisations sur les trois années civiles qui précèdent la date d'effet de la pension ou la constatation médicale de l'incapacité.
Votre revenu d'activité annuel moyen doit atteindre au moins 10 % de la moyenne des plafonds annuels de la Sécurité sociale de ces trois années.
Un artiste-auteur passe par un autre seuil. Il doit avoir retiré de son activité artistique, pendant l'année de référence, des ressources d'au moins 600 fois le Smic horaire, ou avoir cotisé sur une base forfaitaire équivalente.
Pension d'invalidité dans la fonction publique : Comment l'obtenir ?
Vous êtes agent public ? Alors tout dépend de votre statut, et ce n'est pas la même porte pour un fonctionnaire et pour un contractuel.
Contractuel, vous relevez du régime général. La pension décrite sur cette page, demandée à la CPAM, peut donc vous concerner.
Si vous êtes définitivement inapte, la loi prévoit aussi, selon votre situation, une retraite au titre de l'inaptitude.
Fonctionnaire titulaire, vous ne passez pas par la pension de la CPAM. Deux situations se présentent.
- vous êtes temporairement inapte et vos congés de maladie sont épuisés : c'est l'allocation d'invalidité temporaire, si votre capacité de travail est réduite d'au moins deux tiers.
- vous êtes définitivement inapte et vous ne pouvez pas être reclassé : vous êtes radié des cadres et vous touchez une pension pour invalidité non imputable au service.
L'allocation d'invalidité temporaire se demande à son employeur, avec un formulaire. Il la transmet au service médical de la CPAM. Vous avez un an, après la fin du congé ou la stabilisation de votre état, pour la demander.
Si l'invalidité vient d'un accident de service ou d'une maladie professionnelle, ce sont d'autres droits, comme l'allocation temporaire d'invalidité. Demandez à votre service des ressources humaines lequel s'applique.
Les 3 catégories d'invalidité et ce qu'elles changent
À l'attribution, le médecin-conseil vous classe dans l'une des trois catégories. C'est elle qui fixe le pourcentage de votre pension.
| Catégorie | Votre situation | Pourcentage du salaire annuel moyen |
|---|---|---|
| 1re catégorie | Vous pouvez encore exercer une activité rémunérée | 30 % |
| 2e catégorie | Vous ne pouvez plus exercer aucune profession | 50 % |
| 3e catégorie | Vous ne pouvez plus travailler et vous avez besoin d'une tierce personne pour les actes ordinaires de la vie | 50 %, plus une majoration pour tierce personne |
La pension d'invalidité catégorie 1 vise donc les personnes qui gardent une capacité de travail, souvent à temps partiel ou sur un poste adapté.
La catégorie 2 ne veut pas dire « interdit de travailler pour toujours » : être classé en 2e ou 3e catégorie n'entraîne pas automatiquement une inaptitude. C'est le médecin du travail qui la constate, et il peut vous déclarer apte à un poste aménagé.
La troisième catégorie apporte une majoration fixe, versée en plus de la pension, et quelques droits liés. Tout est détaillé dans la page sur l'invalidité catégorie 3.
Retenez aussi que la catégorie n'est pas gravée dans le marbre. Si votre état s'aggrave, vous pouvez demander à revoir le médecin-conseil avec un certificat de votre médecin traitant. S'il s'améliore, la caisse peut vous faire passer de la 2e à la 1re catégorie.
Calcul de la pension d'invalidité : Les 10 meilleures années
Le calcul part de votre salaire annuel moyen, établi sur vos 10 meilleures années de salaire. Chaque année compte dans la limite du plafond de la Sécurité sociale, qui est de 4 005 € par mois en 2026.
On applique ensuite le pourcentage de la catégorie, puis on divise par 12.
La pension est encadrée par un minimum et un maximum. Le maximum correspond tout simplement à 30 % ou 50 % de ce plafond mensuel.
| Catégorie | Minimum par mois | Maximum par mois |
|---|---|---|
| 1re | 338,31 € | 1 201,50 € |
| 2e | 338,31 € | 2 002,50 € |
| 3e | 338,31 € + 1 298,44 € de majoration | 2 002,50 € + 1 298,44 € de majoration |
Ces montants sont bruts, avant CSG, CRDS et impôt. Les pensions ont été revalorisées de 0,8 % au 1er avril 2026.
Les montants pour un artisan ou un commerçant
Les artisans et commerçants n'ont pas les mêmes mots ni les mêmes planchers. Quand vous pouvez poursuivre votre activité, on parle de pension pour incapacité partielle au métier.
Quand vous ne le pouvez plus, c'est la pension pour invalidité totale et définitive, avec une majoration si vous avez besoin d'une aide quotidienne.
Les taux restent de 30 % et 50 %, appliqués au revenu annuel moyen des 10 meilleures années, mais les minimums sont plus élevés.
| Situation | Minimum par mois | Maximum par mois |
|---|---|---|
| Incapacité partielle au métier (30 %) | 530,21 € | 1 201,50 € |
| Invalidité totale et définitive (50 %) | 747,00 € | 2 002,50 € |
| Invalidité totale et définitive avec tierce personne | 747,00 € + 1 298,44 € | 2 002,50 € + 1 298,44 € |
Ce sont les montants affichés par l'Assurance maladie au 1er janvier 2026.
Exemples de calcul en catégorie 1 et en catégorie 2
Trois profils différents permettent de le voir. Ce sont des exemples pour comprendre la mécanique, pas une simulation de votre dossier.
Pour le calcul de la pension d'invalidité en catégorie 1, Christophe a un salaire annuel moyen de 21 600 € sur ses 10 meilleures années.
Classé en 1re catégorie : 21 600 × 30 % = 6 480 € par an, soit 540 € brut par mois.
Même salaire, classé en 2e catégorie. Voici le calcul de la pension d'invalidité en catégorie 2 : 21 600 × 50 % = 10 800 € par an. Cela fait 900 € brut par mois.
Troisième profil, celui d'un petit salaire. Une personne qui a surtout travaillé à temps partiel a un salaire annuel moyen de 6 000 €. En 2e catégorie, le calcul donne 250 € par mois. C'est sous le minimum : elle touche 338,31 €.
Le calcul détaillé (salaires retenus, pourcentage, salaire annuel moyen) figure sur la notification d'attribution que la caisse vous envoie. Vérifiez-le : une année de salaire oubliée change le résultat.
Demande de pension d'invalidité : La démarche concrète
Qui lance le dossier invalidité
Deux cas.
Premier cas : vous êtes en arrêt de travail. Le plus souvent, c'est le service médical de l'Assurance maladie qui prend l'initiative.
Il vous convoque, évalue votre état, et la caisse vous propose la pension. C'est ce qui arrive à Christophe, à l'approche de la fin de ses indemnités journalières.
Second cas : vous travaillez encore, ou vous êtes au chômage. Vous pouvez alors faire la demande vous-même, souvent sur les conseils de votre médecin traitant.
Comment faire la demande invalidité CPAM
- En ligne, depuis votre compte ameli : tapez « Faire une demande de pension d'invalidité » dans ameliBot, l'assistant en bas à droite de l'écran.
- Sur papier, avec le formulaire S4150 « Demande de pension d'invalidité », envoyé à votre CPAM.
Joignez :
- votre dernier avis d'impôt.
- une copie de votre pièce d'identité (et de votre titre de séjour si vous êtes étranger).
- si vous en avez, la notification d'une rente d'accident du travail ou d'une autre pension d'invalidité.
Si vous habitez Paris, les Yvelines, l'Essonne, les Hauts-de-Seine, la Seine-Saint-Denis, le Val-de-Marne ou le Val-d'Oise, c'est la Cramif qui instruit le dossier, pas la CPAM.
La partie médicale se joue au rendez-vous avec le médecin-conseil. L'Assurance maladie conseille de préparer votre dossier médical avec votre médecin traitant et de l'apporter.
Mon conseil : demandez-lui un courrier qui décrit ce que vous ne pouvez plus faire au travail (porter, rester assis, tenir une cadence). C'est votre capacité de travail qui est jugée, pas le nom de votre maladie.
Délais : 12 mois pour demander, 2 mois pour répondre
Attention au délai pour déposer : la demande doit être faite au plus tard 12 mois après l'un de ces événements :
- la consolidation de votre blessure.
- la constatation médicale de l'invalidité.
- la stabilisation de votre état.
- la fin de vos indemnités journalières.
La caisse répond par lettre recommandée dans les 2 mois. Et si elle se tait ? Sans réponse dans ce délai, la demande est refusée.
Refusé ? Vous pouvez soit refaire une demande dans les 12 mois, soit contester la décision selon la procédure indiquée dans le courrier de la caisse. Relisez bien ce courrier : c'est lui qui indique la marche à suivre.
En cas de refus, vous pouvez soit refaire une demande dans les 12 mois, soit contester la décision selon la procédure indiquée dans le courrier de la caisse.
Une fois la pension accordée : Impôts, travail, déclarations
Vous recevez deux documents à garder précieusement :
- le titre de pension (date d'effet, catégorie).
- la notification d'attribution (montant et calcul).
La caisse joint une attestation de bénéficiaire de l'obligation d'emploi des travailleurs handicapés, utile auprès d'un employeur. Vos frais de santé sont pris en charge à 100 %, dans la limite des tarifs de la Sécurité sociale.
La pension est versée chaque mois, autour du 8, pour le mois précédent. Elle est imposable et soumise à la CSG, à la CRDS et à la Casa, avec un taux réduit ou une exonération selon vos revenus.
Vous pouvez travailler avec une pension d'invalidité, y compris en catégorie 2 si le médecin du travail vous déclare apte. La pension reste entière tant que pension et salaire ne dépassent pas un seuil, le salaire de comparaison.
Ce seuil est le plus élevé entre votre salaire de l'année avant l'invalidité et votre salaire annuel moyen. Il ne descend pas sous le Smic annuel brut (22 404,24 € depuis le 1er juin 2026).
Au-delà, la pension baisse de la moitié du dépassement.
Un exemple chiffré, pour que ce ne soit pas abstrait. Imaginons un salaire de comparaison de 24 000 € par an, une pension de 9 000 € par an et un salaire de 18 000 €.
Le total fait 27 000 €, soit 3 000 € de trop : la pension baisse de 1 500 €. Pour ce contrôle, la caisse regarde les 12 derniers mois glissants et y compte les salaires, mais aussi les indemnités journalières et l'allocation chômage.
Si vous avez eu des arrêts de travail, seules les périodes de travail effectif entrent dans la comparaison pour un salarié.
Pensez aussi à l'organisme de prévoyance de votre employeur, s'il y en a un : il peut verser un complément. Vous n'êtes pas obligé d'annoncer votre invalidité à votre employeur, mais c'est par lui que vous saurez si un contrat existe.
Pension d'invalidité révisée : Contrôles, aggravation, amélioration
Combien de temps dure-t-elle ? La page sur la durée de la pension d'invalidité répond en détail.
Une fois accordée, la pension n'est pas figée. L'organisme qui la verse vérifie chaque année que vous y avez toujours droit, et chaque trimestre si vous avez une activité salariée.
Pour un salarié, la déclaration de situation et de ressources se fait :
- une première fois le 7e mois civil après l'attribution.
- puis tous les 12 mois.
- et tous les 3 mois dès que vous avez repris ou poursuivi une activité dans les 12 derniers mois.
Un travailleur non salarié déclare au 1er octobre. La caisse peut aussi, à tout moment, demander une expertise médicale sur votre capacité de gain.
Votre état s'aggrave au point de justifier une autre catégorie ? Signalez-le à la caisse avec un certificat médical récent qui décrit votre situation d'aujourd'hui.
Une expertise peut être demandée, et la décision arrive par lettre recommandée. Le nouveau montant est versé à compter de la date de reconnaissance de l'aggravation.
Si Christophe déclare en septembre une aggravation qui date de juin, la caisse rattrape la différence depuis juin.
Quand votre état s'améliore, deux cas se présentent :
- si vos revenus dépassent 50 % de la rémunération normale d'un travailleur de votre catégorie, la pension est supprimée lorsque la caisse juge l'amélioration définitive. Elle est suspendue lorsque l'amélioration ne paraît pas définitive.
- si l'amélioration justifie seulement un changement de catégorie, le montant est revu à la baisse à la première échéance qui suit la décision.
Dans les deux sens, un point ne pardonne pas : ne pas se rendre à une convocation médicale de la caisse peut faire suspendre ou supprimer la pension. Si vous ne pouvez pas y aller, prévenez la caisse avant la date.
Petite pension d'invalidité : Ce qui peut la compléter
Avec 338,31 € ou même 540 € par mois, on ne vit pas. Deux aides peuvent s'ajouter, et elles ne passent pas par le même guichet.
La première, c'est l'ASI. L'allocation supplémentaire d'invalidité est versée par la même caisse que la pension, sous condition de ressources.
Elle complète vos revenus jusqu'à un plafond de 922,16 € par mois pour une personne seule. Elle se demande avec un formulaire à part : rien n'est automatique.
La seconde, c'est l'AAH. Si la MDPH vous reconnaît un taux d'incapacité suffisant, la Caf peut verser une AAH réduite, qui complète votre pension jusqu'au montant maximal de 1 041,59 € par mois.
Ce sont deux dossiers distincts : l'un à la CPAM, l'autre à la MDPH. Pour l'ordre des démarches et le calcul, voyez comment cumuler AAH et invalidité.
L'ASI n'est jamais versée d'office. Si personne ne vous en parle au moment de l'attribution, vous pouvez passer à côté pendant des années.
Cinq pièges qui coûtent cher en invalidité
- Laisser passer une déclaration de ressources. La caisse en envoie régulièrement, même si vous n'avez aucun autre revenu. Sans réponse, la pension est suspendue.
- Croire que la 2e catégorie interdit tout travail. Elle ne vaut pas inaptitude. C'est le médecin du travail qui tranche.
- Oublier le délai de 12 mois après la fin des indemnités journalières ou la stabilisation de votre état.
- Demander la pension sans y avoir droit. L'Assurance maladie le dit clairement. Si vous avez plus de 62 ans ou si vous n'avez jamais travaillé, la demande sera rejetée. Dans ce cas, c'est l'AAH qu'il faut viser, auprès de la MDPH.
- Ne pas préparer la retraite. À 62 ans, si vous ne travaillez plus, la pension s'arrête et elle est remplacée par une retraite pour inaptitude au travail. L'Assurance maladie demande d'en faire la demande 4 mois avant auprès de votre caisse de retraite. Si vous travaillez encore, la pension peut continuer jusqu'à l'arrêt de votre activité, et au plus tard jusqu'à 67 ans.
Le passage en retraite est détaillé dans la page sur la retraite après une pension d'invalidité.
Avant de déposer votre dossier invalidité
- Vous avez vérifié les 12 mois d'affiliation et les 600 heures (ou le salaire minimum cotisé).
- Vous êtes dans les 12 mois qui suivent la fin des indemnités journalières, la consolidation ou la stabilisation.
- Votre médecin traitant a préparé avec vous un dossier médical qui parle de votre capacité de travail.
- Vous avez votre avis d'impôt, votre pièce d'identité et les notifications de vos autres pensions ou rentes.
- Une fois la pension accordée, vous avez noté de demander l'ASI si le montant est faible, et la retraite 4 mois avant vos 62 ans.
Si votre situation ne rentre dans aucune case, posez votre question en commentaire sous une vidéo de la chaîne Avis Favorable.