Tout dépend d'une date : le 31 décembre 2015. Avec la RQTH, la reconnaissance de travailleur handicapé, on ne part pas à la retraite à 55 ans sans condition. La RQTH seule ne suffit pas, et beaucoup pensent le contraire.
Au sommaire (12 parties)
- RQTH et retraite : La condition que la loi exige vraiment
- Une RQTH ancienne compte toujours pour la retraite
- Combien de trimestres cotisés pour partir entre 55 et 59 ans
- Majoration de la retraite d'un travailleur handicapé : Comment elle se calcule
- Retraite à 62 ans avec une RQTH : Ce qui ouvre le taux plein
- Rente d'accident du travail ou de maladie professionnelle : Un autre chemin
- Prouver son handicap sur toute la période
- Demander sa retraite anticipée : La démarche
- Fonctionnaire, agricole, indépendant : Les régimes concernés
- Ce qui change pour la retraite complémentaire, l'AAH, le chômage et le reste
- Les pièges qui coûtent des années
- Votre point de départ avant d'appeler la caisse
RQTH et retraite : La condition que la loi exige vraiment
Beaucoup de salariés le découvrent à quelques mois du départ, au téléphone avec leur caisse. C'est une sale surprise. Avant cette date, votre RQTH compte pour la retraite anticipée. Après, elle ne compte plus, et c'est votre taux d'incapacité qui prend le relais.
Le dispositif s'appelle la retraite anticipée des assurés handicapés. Il permet de partir à partir de 55 ans, au taux plein, si deux conditions sont réunies en même temps :
- avoir cotisé un certain nombre de trimestres.
- avoir été en situation de handicap pendant toute cette durée cotisée.
Ce second point est le cœur du sujet. Le handicap n'a pas besoin d'être reconnu le jour où vous demandez votre retraite. Il doit l'avoir été pendant les années où vous avez cotisé.
Pour la caisse, une « situation de handicap » prend trois formes :
- un taux d'incapacité permanente d'au moins 50 %, celui que fixe la commission de la MDPH (la CDAPH).
- un handicap de niveau comparable, prouvé autrement.
- la qualité de travailleur handicapé, donc la RQTH, mais seulement pour certaines périodes.
Le handicap de niveau comparable se prouve, par exemple, avec :
- une carte d'invalidité ou une carte mobilité inclusion mention « invalidité ».
- une pension d'invalidité de 2e ou 3e catégorie.
- une rente d'accident du travail d'au moins 50 %.
Depuis septembre 2023, il n'y a plus de condition de durée d'assurance totale : seuls les trimestres cotisés sont comptés. Retenez bien cette idée, parce que tout le reste en découle.
Une RQTH ancienne compte toujours pour la retraite
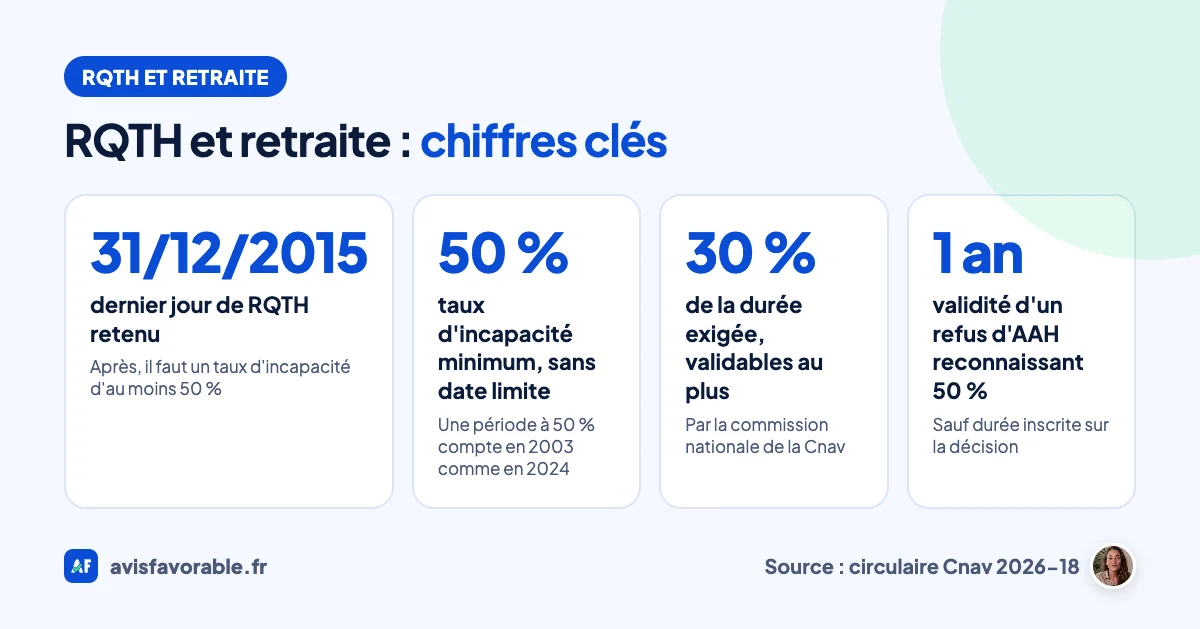
La RQTH a été retirée de la liste des preuves pour les retraites qui commencent depuis 2015. Pourtant la loi a gardé une porte ouverte : les périodes de RQTH antérieures au 1er janvier 2016 restent prises en compte.
Concrètement, si votre notification dit « du 1er janvier 1995 au 31 décembre 2018 », la caisse retient la période de 1995 à fin 2015. Les trois dernières années ne servent à rien pour ce dispositif.
Comptent aussi comme qualité de travailleur handicapé :
- les anciennes décisions de la Cotorep, quelle que soit la catégorie (A, B ou C).
- une orientation en Esat, ou avant 2006 dans un atelier protégé ou un CAT.
- une orientation vers un centre de rééducation professionnelle.
Le taux d'incapacité, lui, n'a pas de date limite. Une période à 50 % ou plus compte, qu'elle se situe en 2003 ou en 2024.
Prenons un exemple. Sandrine est née en 1971. Elle a une RQTH sans interruption depuis 2008, mais aucun taux d'incapacité reconnu.
Pour la caisse, ses années de handicap s'arrêtent fin 2015 : huit années civiles, donc au mieux 32 trimestres cotisés. Pour partir à 59 ans, il lui en faudrait 71.
Sa RQTH ne lui ouvre pas la retraite anticipée. C'est dur à entendre, mais mieux vaut le savoir tôt. Ce qui pourrait changer la donne, c'est un taux d'incapacité reconnu pour les années suivantes.
Beaucoup de personnes dans la situation de Sandrine ne l'apprennent qu'à 58 ans. Ne vous laissez pas surprendre. À ce stade, la MDPH ne peut plus évaluer après coup les années écoulées.
Seule la commission nationale de la Cnav peut encore en valider une partie, et dans une limite stricte que je détaille plus bas.
Combien de trimestres cotisés pour partir entre 55 et 59 ans
La règle de calcul est fixée par le code de la sécurité sociale. On part de la durée exigée pour le taux plein et on retire :
- 60 trimestres pour un départ à 55 ans.
- 70 à 56 ans.
- 80 à 57 ans.
- 90 à 58 ans.
- 100 à partir de 59 ans.
Pour les personnes nées avant 1973, la durée de référence est celle d'avant la réforme de 2023.
Voici le tableau officiel de la Cnav, pour les retraites qui commencent à partir du 1er septembre 2026 :
| Année de naissance | Âge de départ | Trimestres cotisés en situation de handicap |
|---|---|---|
| 1964, 1965, 1966 | à partir de 61 ans (1964), 60 ans (1965), 59 ans (1966) | 69 |
| 1967 | 58 ans / 59 ans | 80 / 70 |
| 1968 | 57 / 58 / 59 ans | 90 / 80 / 70 |
| 1969 | 56 / 57 / 58 / 59 ans | 100 / 90 / 80 / 70 |
| 1970, 1971, 1972 | 55 / 56 / 57 / 58 / 59 ans | 111 / 101 / 91 / 81 / 71 |
| 1973 | 55 / 56 / 57 / 58 / 59 ans | 112 / 102 / 92 / 82 / 72 |
Pour les personnes nées entre septembre 1961 et fin 1963, la question ne se pose plus : elles ont déjà atteint l'âge légal.
Deux précisions évitent des faux espoirs. D'abord, la caisse compte par année civile : si votre handicap est prouvé à un moment de l'année, tous les trimestres cotisés de cette année sont retenus.
Ensuite, vous pouvez panacher les preuves. Quarante trimestres avec un taux de 50 % et soixante avec une RQTH d'avant 2016, ça fonctionne.
Pour faire le calcul avec vos propres dates, utilisez notre simulateur retraite handicap. Il donne une première idée, que seule votre caisse peut confirmer.
Majoration de la retraite d'un travailleur handicapé : Comment elle se calcule
Tout ce qui suit concerne la retraite anticipée des assurés handicapés. La pension est calculée au taux maximum de 50 %, même s'il vous manque des trimestres pour une carrière complète.
Mais sans carrière complète, elle est réduite au prorata de votre durée d'assurance. La majoration existe pour compenser cet effet.
Son coefficient se calcule ainsi : un tiers, multiplié par un rapport. Au numérateur, vos trimestres cotisés en situation de handicap. Au dénominateur, votre durée d'assurance totale, handicap ou non, plafonnée à la durée d'une carrière complète.
Au numérateur, on retient tout ce que vous avez cotisé en situation de handicap, pas seulement les trimestres exigés pour partir. Le résultat est arrondi au centième, puis appliqué à la pension calculée, et la majoration s'ajoute à celle-ci.
L'exemple de la Cnav le montre bien. Un assuré compte 160 trimestres, dont 135 cotisés en étant handicapé : 135/160 x 1/3 donne 0,28.
Avec un revenu annuel moyen supposé de 18 500 €, la pension calculée est de 8 757,39 € par an. La majoration est de 2 452,07 €, et la retraite majorée de 11 209,46 €.
Une limite, enfin : la retraite majorée ne peut pas dépasser la pension d'une carrière complète. Si elle la dépasse, l'excédent est retiré de la majoration.
Retraite à 62 ans avec une RQTH : Ce qui ouvre le taux plein
C'est l'autre recherche qui revient sans cesse : « RQTH et retraite à 62 ans ». Depuis la réforme de 2023, certains assurés gardent le droit de partir à 62 ans au taux plein, même si leur génération doit attendre plus tard. Ce sont :
- les personnes reconnues inaptes au travail par le médecin-conseil de la caisse.
- celles qui justifient d'un taux d'incapacité d'au moins 50 %.
- les titulaires d'une pension d'invalidité.
- les titulaires de l'AAH, l'allocation aux adultes handicapés.
- les titulaires de la carte d'invalidité ou de la CMI invalidité, présumés inaptes.
La RQTH ne figure pas dans cette liste. Elle ne vous fait pas partir à 62 ans à elle seule. Si vous touchez l'AAH, tout ce qui se passe à cet âge est détaillé dans la page sur l'AAH à la retraite.
Et la retraite à 60 ans ? Avec une RQTH, elle passe par le tableau ci-dessus : pour quelqu'un né en 1965, c'est possible à 60 ans avec 69 trimestres cotisés en situation de handicap.
Sans ces trimestres prouvés, la RQTH ne suffit pas.
Rente d'accident du travail ou de maladie professionnelle : Un autre chemin
Il existe un deuxième dispositif, que beaucoup de gens mélangent avec le premier. Il concerne ceux dont l'incapacité vient du travail.
Selon service-public, il suffit d'une incapacité permanente d'au moins 10 % reconnue à la suite d'un accident du travail ou d'une maladie professionnelle.
À partir de 20 %, vous pouvez partir dès 60 ans, et ce taux peut venir d'une seule lésion comme de plusieurs additionnées.
Entre 10 et 19 %, le départ peut avoir lieu 2 ans avant l'âge minimum normal.
Il faut aussi avoir été exposé pendant 17 ans à des facteurs de risques professionnels (postures pénibles, manutentions, travail de nuit, bruit…). Et le lien direct avec votre incapacité doit être établi.
Dans les deux cas, la retraite est calculée au taux maximum de 50 %, quel que soit le nombre de trimestres. La RQTH n'entre pas en jeu ici.
Mais si votre handicap a une origine professionnelle, c'est la première piste à regarder. La demande s'adresse à la Carsat, six mois avant la date souhaitée, avec les pièces qui prouvent l'incapacité.
Prouver son handicap sur toute la période
C'est là que les dossiers échouent, bien plus que sur le calcul. Il faut des papiers qui mentionnent les périodes, année par année.
Les preuves acceptées sont nombreuses, voici les plus courantes :
- les décisions de la CDAPH (ou de l'ancienne Cotorep) qui fixent un taux ou reconnaissent la RQTH.
- la décision d'attribution de l'AAH.
- la carte d'invalidité ou la CMI invalidité, ou leur notification.
- la notification d'une pension d'invalidité de 2e ou 3e catégorie.
- la notification d'une rente d'accident du travail ou de maladie professionnelle d'au moins 50 %.
- les bulletins de salaire d'Esat qui mentionnent l'aide au poste.
Une décision qui refuse l'AAH mais reconnaît un taux d'au moins 50 % compte aussi. Par contre, sauf durée inscrite dessus, elle ne vaut que pendant un an à partir de sa notification.
Il vous manque des papiers ?
Trois solutions existent, dans cet ordre :
- demander à la MDPH des duplicatas de vos anciennes décisions, ou une attestation qui précise les périodes reconnues.
- si la MDPH ne retrouve plus votre dossier alors que vous aviez fait une demande à l'époque, attester sur l'honneur votre situation, avec la réponse écrite de la MDPH.
- si les preuves manquent sur une partie de la durée, demander l'avis de la commission nationale placée auprès de la Cnav.
Le deuxième cas n'est pas possible si aucune demande n'avait jamais été déposée.
La commission nationale peut valider au plus 30 % de la durée cotisée exigée, et seulement si vous avez aujourd'hui un taux d'au moins 50 % ou un équivalent. Elle rend son avis dans les deux mois.
Demander sa retraite anticipée : La démarche
- Vérifiez votre relevé de carrière sur info-retraite.fr, et faites corriger les trimestres manquants. Seuls les trimestres cotisés comptent, alors chaque année compte.
- Rassemblez vos justificatifs de handicap, période par période, et demandez les duplicatas qui manquent à la MDPH.
- Demandez une étude préalable à votre caisse, avec l'imprimé de demande d'attestation « départ en retraite des assurés handicapés ». Ce n'est pas obligatoire, mais c'est la façon la plus sûre de savoir où vous en êtes.
- Déposez la demande de retraite, sur le formulaire « demande unique de retraite de base pour les assurés handicapés » ou en ligne depuis votre espace personnel.
- N'arrêtez pas de travailler avant d'avoir la confirmation de tous vos régimes, de base et complémentaires. La retraite prend effet le premier jour d'un mois, au plus tôt le mois qui suit vos 55 ans, et seulement une fois l'activité salariée arrêtée.
Fonctionnaire, agricole, indépendant : Les régimes concernés
Le tableau plus haut vient d'une circulaire de l'Assurance retraite, qui s'adresse aux salariés du privé et aux indépendants. Mais ce dispositif n'est pas réservé à eux. La Cnav cite aussi :
- les salariés et les non-salariés agricoles.
- les professions libérales, les avocats et les cultes.
- les fonctionnaires de l'État, territoriaux et hospitaliers.
- plusieurs régimes spéciaux : industries électriques et gazières, RATP, SNCF, clercs et employés de notaires, Banque de France, Comédie-Française et Opéra de Paris.
Si vous avez cotisé dans plusieurs régimes, la demande se dépose en principe auprès de celui de votre dernière activité. Vous pouvez aussi choisir parmi ceux que couvre la demande unique de base (Assurance retraite, agricoles, cultes).
La commission nationale dont je parlais plus haut examine d'ailleurs les dossiers de tous ces régimes.
Pour un régime spécial ou la fonction publique, appelez directement votre caisse : c'est elle qui vous dira comment elle applique le dispositif.
Ce qui change pour la retraite complémentaire, l'AAH, le chômage et le reste
Partir plus tôt, c'est aussi toucher à d'autres ressources. Voici ce que dit la circulaire de la Cnav, et ce que confirment les sites officiels.
Votre retraite de base est calculée au taux maximum de 50 %. Si son montant est trop bas, elle peut être portée au minimum, et ce minimum est majoré quand vous avez au moins 120 trimestres cotisés.
La surcote, en revanche, ne s'applique pas : elle est réservée à ceux qui partent à partir de l'âge légal.
Côté retraite complémentaire, service-public indique qu'avec une retraite de base anticipée à taux plein pour handicap, la pension Agirc-Arrco n'est pas amputée d'un coefficient de minoration.
Pensez quand même à la demander auprès de chaque caisse de base et complémentaire où vous avez cotisé : l'Assurance retraite prévient l'Agirc-Arrco, pas les autres.
Quant aux prestations que vous touchez déjà :
- la pension d'invalidité ne se cumule pas avec la retraite anticipée pour assurés handicapés : son versement est suspendu.
- l'AAH ne se cumule pas non plus avec une retraite, et la caisse de retraite prévient la CAF.
- les indemnités de chômage s'arrêtent, la caisse prévient France Travail.
- l'Aspa, le minimum vieillesse, peut être demandée à partir de 62 ans.
Si vous êtes en invalidité, sachez aussi que la pension prend fin à 62 ans. Elle est alors remplacée par une retraite pour inaptitude au travail, au taux maximum de 50 %, quel que soit votre nombre de trimestres.
Dernier point rassurant pour ceux qui veulent continuer à travailler un peu : le cumul emploi-retraite s'applique à la retraite anticipée pour assurés handicapés.
Et si vous touchiez une retraite progressive, la retraite anticipée peut la remplacer dès que vous avez cessé votre activité à temps partiel.
Les pièges qui coûtent des années
Le premier piège consiste à compter une RQTH récente : toute période de RQTH après le 31 décembre 2015 est ignorée pour ce dispositif, même une RQTH à vie.
Autre confusion fréquente, celle des trimestres qui ne sont pas cotisés. Le chômage indemnisé, l'arrêt maladie, les majorations pour enfants ne comptent pas.
Les trimestres de l'aidant non plus. L'assurance vieillesse des aidants, gratuite pour le proche d'un adulte qui a un taux d'au moins 80 %, aide à valider des trimestres. Mais ils ne sont pas cotisés au sens de ce dispositif.
Je détaille ces trimestres d'aidant, AVA et AVPF, dans une page à part.
Faites aussi attention à la carte que vous présentez. La CMI mention « priorité », la CMI mention « stationnement » et l'ancienne carte « station debout pénible » ne sont pas acceptées comme preuves.
Un renouvellement laissé filer coûte cher également : une AAH ou une carte non renouvelée, c'est une période sans preuve. Une décision de refus qui reconnaît pourtant un taux de 50 % ne couvre qu'un an.
Dernier piège, et pas le moins grave : quitter son emploi trop tôt. Démissionner avant la réponse de la caisse, c'est prendre le risque de se retrouver sans salaire ni pension.
Votre point de départ avant d'appeler la caisse
- Je note les dates exactes de chaque RQTH, taux d'incapacité, carte ou pension reconnus depuis le début de ma carrière.
- Je coupe ma RQTH au 31 décembre 2015 dans mes calculs.
- Je compte uniquement mes trimestres cotisés sur mon relevé info-retraite.
- Je compare avec la ligne de mon année de naissance dans le tableau.
- Je demande à la MDPH les duplicatas qui me manquent, tant que mon dossier existe encore.
- Je ne démissionne pas avant d'avoir la réponse écrite de mes caisses.
Si votre parcours a des trous de preuve, commencez par la MDPH : c'est elle qui garde la mémoire de vos anciennes décisions.