À 62 ans, votre pension d'invalidité s'arrête. Une retraite pour inaptitude la remplace, au taux plein de 50 %, même s'il vous manque des trimestres. Reste à savoir 50 % de quoi : la base de calcul n'est plus la même qu'en invalidité.
Au sommaire (8 parties)
- Que devient la pension d'invalidité à l'âge de la retraite ?
- Comment est calculé le montant de la retraite après une pension d'invalidité ?
- Un exemple de montant de retraite après une pension d'invalidité
- Minimum contributif et Aspa : Que faire quand la retraite est basse ?
- Retraite complémentaire après invalidité : Les points sont-ils perdus ?
- Et si vous travaillez encore à 62 ans ?
- Retraite anticipée, AAH, 3e catégorie : Les cas particuliers
- Avant vos 62 ans : La liste à cocher
Que devient la pension d'invalidité à l'âge de la retraite ?
Si vous ne travaillez plus, la pension d'invalidité prend fin à 62 ans. La retraite pour inaptitude démarre le premier jour du mois qui suit votre anniversaire.
Faut-il la demander ? Les sites officiels ne disent pas tout à fait la même chose. Service-public parle d'un remplacement automatique.
Ameli et l'Assurance retraite demandent, eux, de transmettre votre demande à la caisse de retraite, 4 mois avant pour Ameli. Suivez ces deux-là : envoyez la demande, et prévenez aussi votre CPAM.
Le piège, c'est d'attendre un courrier. Une retraite ne peut pas démarrer avant la date de votre demande.
Un point rassurant : aucun examen médical si vous avez été reconnu invalide avant 62 ans. Vous êtes alors réputé inapte au travail. C'est aussi le cas avec l'AAH, ou avec une carte d'invalidité à 80 % au moins.
Comment est calculé le montant de la retraite après une pension d'invalidité ?
La formule est celle de toutes les retraites du régime général : revenu annuel moyen × taux × (votre durée d'assurance ÷ la durée requise pour le taux plein).
Trois ingrédients, et aucun ne se comporte comme en invalidité.
| Pension d'invalidité | Retraite pour inaptitude | |
|---|---|---|
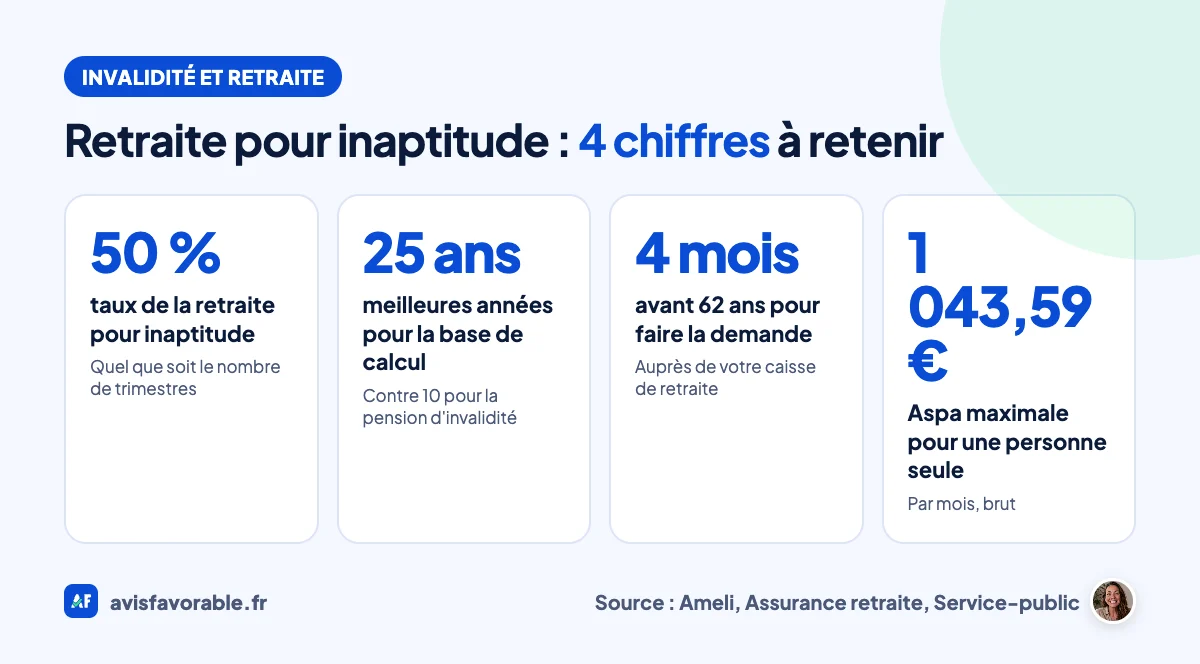
| Base de calcul | Les 10 meilleures années | Les 25 meilleures années |
| Taux | 30 % en catégorie 1, 50 % en catégories 2 et 3 | 50 %, quel que soit le nombre de trimestres |
| Trimestres | Pas de prorata | Durée d'assurance divisée par la durée requise |
Le taux plein ne veut pas dire retraite entière. Il évite la décote, rien de plus. Avec moins de trimestres que la durée requise, la retraite est réduite au prorata.
Cette durée requise est de 172 trimestres pour les personnes nées à partir de 1966. Elle varie entre 167 et 171 pour les générations de 1958 à 1965.
Côté compteur, un point joue pour vous : les périodes passées en invalidité sont assimilées à des trimestres d'assurance. Elles comptent donc dans le calcul, comme la maladie ou le chômage.
Elles ne sont pourtant pas des trimestres cotisés. Pour la retraite anticipée des travailleurs handicapés, c'est la durée cotisée qui est exigée.
Côté salaires, la caisse retient vos 25 meilleures années, revalorisées. Les années où vous n'avez pas gagné de quoi valider un trimestre sont écartées. Avec moins de 25 ans de travail, la moyenne se fait sur les années travaillées.
Un exemple de montant de retraite après une pension d'invalidité
Patricia, née en 1966, a travaillé 22 ans. Puis elle est passée en arrêt maladie et en invalidité de 2e catégorie, de 50 à 62 ans. Ces chiffres sont inventés pour comprendre la mécanique, ce n'est pas une simulation.
Ses 10 meilleures années donnent 21 600 € en moyenne. Sa pension est donc de 21 600 × 50 % ÷ 12 = 900 € brut par mois.
À 62 ans, la base change. Sa moyenne sur 22 années de salaire est de 19 200 €. Elle a 88 trimestres travaillés et 48 d'invalidité, soit 136 trimestres sur les 172 exigés.
Le calcul donne 19 200 × 50 % × 136 ÷ 172 = 7 590,70 € par an, soit 632,56 € brut par mois.
Soit environ 267 € de moins que sa pension. Et ce montant n'est pas définitif : le minimum contributif et l'Aspa peuvent encore le relever.
Autre cas de figure : en catégorie 1, la pension est à 30 % alors que la retraite est à 50 %. L'écart peut donc jouer dans l'autre sens. Seul le calcul de votre caisse vous le dira.
Minimum contributif et Aspa : Que faire quand la retraite est basse ?
Si votre retraite est au taux plein et trop faible, elle peut être portée au minimum contributif. Le calcul est automatique, et le montant peut être majoré pour les trimestres cotisés.
Voici les chiffres que Service-public donne pour le cas général, au 1er janvier 2026 :
- 10 847,22 € par an (903,94 € par mois) si vous avez tous les trimestres exigés et qu'ils sont tous cotisés.
- 9 075,50 € par an (756,29 € par mois) s'ils ne sont pas tous cotisés, avec une majoration au-delà de 120 trimestres cotisés.
- jamais au-delà de 1 410,89 € par mois pour le total de vos retraites.
Avec une carrière courte, la règle qui s'applique à vous peut être différente. Demandez à votre caisse le calcul : je ne peux pas le chiffrer à sa place.
Reste l'Aspa, l'allocation de solidarité aux personnes âgées. Elle est ouverte dès 62 ans si vous êtes reconnu inapte, contre 65 ans en général.
Elle complète vos ressources jusqu'à 1 043,59 € par mois pour une personne seule, 1 620,18 € pour un couple. Avec 600 € de ressources, elle serait de 1 043,59 − 600 = 443,59 €.
Mais personne ne vous la verse d'office. Il faut la demander à votre caisse de retraite. Elle peut être récupérée sur votre succession, sous conditions.
Avant l'âge de l'Aspa, c'est l'ASI qui peut compléter une pension d'invalidité.
Retraite complémentaire après invalidité : Les points sont-ils perdus ?
Pendant une pension d'invalidité de catégorie 1, 2 ou 3, l'Agirc-Arrco vous attribue des points gratuits, à partir de 61 jours consécutifs d'incapacité. Ils ne sont donc pas perdus.
Et si vous avez droit à la retraite de base à taux plein à 62 ans pour inaptitude, votre retraite complémentaire est elle aussi à taux plein. Aucun coefficient de minoration ne s'applique.
Et si vous travaillez encore à 62 ans ?
Dans ce cas, la pension d'invalidité continue. Elle s'arrête quand vous cessez votre activité, quand la reconnaissance médicale disparaît ou, au plus tard, à 67 ans. Prévenez la CPAM et remplissez la déclaration de ressources.
La retraite pour inaptitude n'est versée qu'à l'arrêt de l'activité salariée, et le remplacement ne se fait que sur votre demande expresse. Les règles du cumul emploi-retraite s'appliquent.
Un détail rassurant : si vous demandez la retraite plus tard qu'à 62 ans, son montant ne peut pas être inférieur à celui que vous auriez eu à 62 ans. Pour la fin de la pension elle-même, voyez la durée de la pension d'invalidité.
Au chômage à 62 ans ? Vous pouvez demander par courrier le maintien de la pension pendant 6 mois. Il faut toucher une allocation de France Travail à 62 ans et avoir travaillé à 61 ans et 6 mois.
Salarié à temps partiel, tenté par la retraite progressive ? Elle ne se cumule pas avec la pension d'invalidité.
Retraite anticipée, AAH, 3e catégorie : Les cas particuliers
Avant 62 ans, la pension d'invalidité s'interrompt dès que vous avez droit à une retraite anticipée : handicap, carrière longue ou incapacité permanente.
Pour le handicap, un taux de 50 % est exigé. L'Assurance retraite cite les pensions de 2e ou 3e catégorie parmi les situations qui le justifient.
Vous touchez l'AAH ? Elle suit ses propres règles à la retraite, détaillées dans la page AAH et retraite.
Vous étiez en pension d'invalidité de 3e catégorie ? La retraite pour inaptitude permet d'attribuer la majoration pour tierce personne, sur avis du contrôle médical, ou de préserver ce droit.
Avant vos 62 ans : La liste à cocher
- Vous avez vérifié vos trimestres sur votre relevé de carrière.
- Vous avez envoyé la demande de retraite pour inaptitude, 4 mois avant, et prévenu la CPAM.
- Vous avez demandé à la caisse le calcul du minimum contributif.
- Si le total reste bas, vous avez déposé une demande d'Aspa.
- Vous travaillez encore : vous avez rempli la déclaration de ressources.
Votre cas ne rentre dans aucune case ? Racontez-le en commentaire sous une vidéo de la chaîne Avis Favorable.