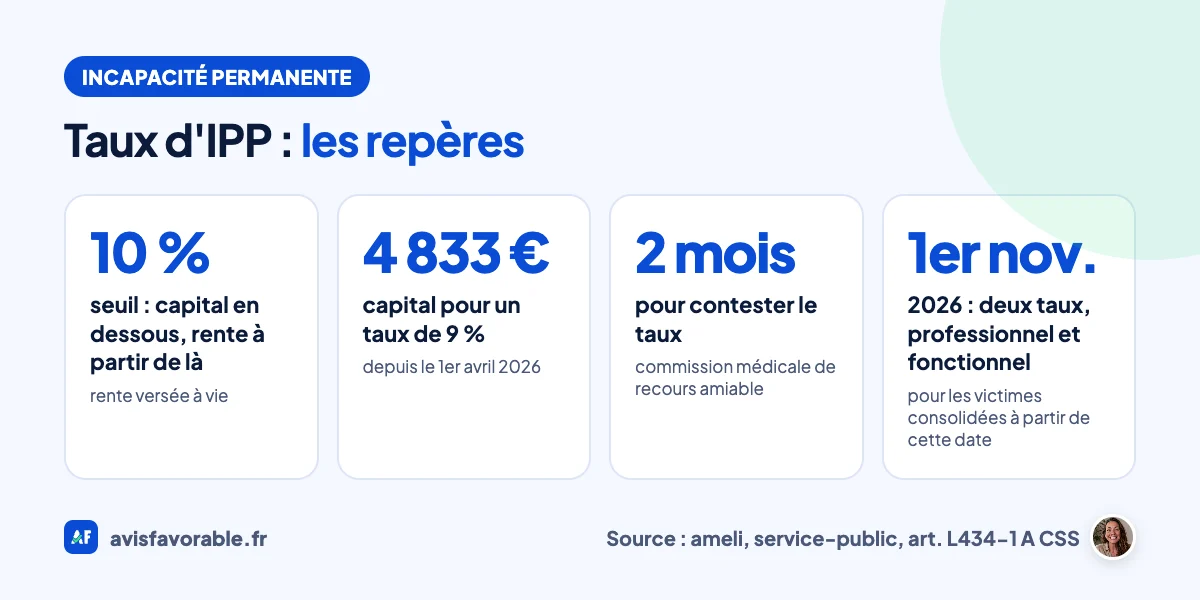
Un accident du travail laisse un taux d'incapacité permanente de 9 % ? Vous touchez un capital, versé une seule fois : 4 833 € depuis le 1er avril 2026. À 10 %, c'est une rente, versée à vie.
Ce système n'a rien à voir avec la pension d'invalidité de l'Assurance maladie, ni avec le taux de la MDPH.
Au sommaire (6 parties)
- Qui fixe le taux d'incapacité permanente, et sur quels critères
- Capital ou rente : Le seuil de 10 % et les montants
- La réforme de novembre : Un taux professionnel et un taux fonctionnel
- Taux d'IPP, taux de la MDPH et invalidité : Trois mesures différentes
- Ce que le taux d'incapacité permanente change pour l'employeur
- Avant de répondre à la notification de votre taux
Qui fixe le taux d'incapacité permanente, et sur quels critères
C'est la caisse d'assurance maladie (la CPAM, ou la MSA pour le régime agricole) qui fixe le taux d'incapacité permanente, souvent écrit IPP. Elle le fait une fois votre état consolidé, c'est-à-dire stabilisé.
Le médecin-conseil de la caisse examine la nature de l'infirmité, votre état général, votre âge, vos facultés physiques et mentales, et vos aptitudes et qualifications professionnelles. Il s'appuie sur un barème indicatif d'invalidité propre aux accidents du travail, annexé au code de la sécurité sociale.
Le taux est notifié par courrier. Vous avez alors 2 mois pour le contester devant la commission médicale de recours amiable, comme votre employeur d'ailleurs. Et le taux définitif n'est pas gravé : il peut être révisé si votre état de santé évolue.
Capital ou rente : Le seuil de 10 % et les montants
Le seuil de 10 % décide de tout. En dessous, la caisse verse une indemnité en capital, forfaitaire, en une seule fois. À partir de 10 %, elle verse une rente viagère.
Voici le capital selon le taux, tel que l'Assurance maladie l'affiche depuis le 1er avril 2026 (montants arrondis à l'euro) :
| Taux d'IPP | 1 % | 2 % | 3 % | 4 % | 5 % | 6 % | 7 % | 8 % | 9 % |
|---|---|---|---|---|---|---|---|---|---|
| Capital | 483 € | 786 € | 1 148 € | 1 812 € | 2 296 € | 2 840 € | 3 443 € | 4 108 € | 4 833 € |
La rente, elle, se calcule sur votre salaire annuel. On le multiplie par un taux corrigé :
- la partie du taux qui ne dépasse pas 50 % est divisée par deux.
- la partie au-delà est augmentée de moitié.
Un taux de 75 % devient ainsi 62,5 %. Le salaire pris en compte ne peut pas descendre sous un plancher d'environ 21 498 € depuis le 1er avril 2026.
Il a aussi un plafond, autour de 171 985 € par an, et la part de salaire qui dépasse environ 42 996 € ne compte que pour un tiers.
Imaginons Pierrick, électricien, avec un salaire annuel de 22 000 €. Avec un taux de 30 %, le taux de rente est de 15 %, soit 3 300 € par an.
Avec 10 %, il tombe à 5 %, soit 1 100 € par an, 275 € chaque trimestre. Avec 9 %, il aurait reçu 4 833 € une fois. Ce sont deux mécanismes, pas deux versions du même.
Côté paiement, la rente est versée chaque trimestre, ou chaque mois à partir de 50 %. Elle est exonérée de CSG et de CRDS et n'est pas soumise à l'impôt sur le revenu, comme le capital, selon l'Assurance maladie.
Si votre état exige l'aide d'une tierce personne pour les actes de la vie courante, une prestation complémentaire pour recours à tierce personne peut s'y ajouter.
Et pour se situer, voici un ordre de grandeur. L'indicateur de l'évaluation de la Sécurité sociale donne un taux moyen d'incapacité permanente de 11,8 % pour les accidents du travail en 2024. Il est alimenté par les données de l'Assurance maladie.
C'est une moyenne nationale, pas un repère pour votre cas. Deux personnes avec la même lésion n'ont pas forcément le même taux, puisque l'âge, la qualification et l'état général entrent en compte.
La réforme de novembre : Un taux professionnel et un taux fonctionnel
La loi de financement de la sécurité sociale pour 2025 (article 90) change la logique. L'indemnisation comprend deux parts, une pour l'incapacité permanente professionnelle et une pour l'incapacité permanente fonctionnelle.
Deux décrets du 7 mai 2026, publiés le 10 mai, en fixent les modalités, et deux barèmes indicatifs ont été publiés par arrêté.
Le taux professionnel mesure ce que l'accident change pour votre travail : il tient compte, comme aujourd'hui, de vos aptitudes et de vos qualifications professionnelles.
De son côté, le taux fonctionnel mesure les séquelles qui persistent après la consolidation : douleurs, gêne dans la vie quotidienne, perte de mobilité. Service-public le dit ainsi : les nouvelles règles permettent de mieux distinguer les conséquences fonctionnelles des conséquences professionnelles.
Ce que cela change dans les faits :
- le seuil de 10 % reste, mais il porte sur le taux professionnel.
- la rente se dédouble : une part professionnelle, calculée sur votre salaire comme aujourd'hui. Et une part fonctionnelle, calculée à partir de points et de votre âge à la consolidation.
- la réforme s'applique aux victimes dont l'état est consolidé à compter du 1er novembre 2026.
- pour les rentes attribuées avant cette date, certaines règles ne s'appliqueront qu'à partir du 1er janvier 2028.
Les montants de la part fonctionnelle viennent d'un barème de points que je ne reprends pas ici. Les chiffres du tableau ci-dessus décrivent le régime en vigueur jusqu'à cette date.
Si votre consolidation est proche du 1er novembre, demandez à la caisse quel régime s'applique à votre dossier.
Taux d'IPP, taux de la MDPH et invalidité : Trois mesures différentes
On mélange souvent trois sigles qui n'ont ni les mêmes décideurs, ni les mêmes buts.
| Taux d'IPP | Taux MDPH | Pension d'invalidité | |
|---|---|---|---|
| Qui décide | La caisse d'assurance maladie | La CDAPH, commission de la MDPH | Le médecin-conseil de la caisse |
| À quoi il sert | Indemniser les séquelles d'un accident du travail ou d'une maladie professionnelle | Ouvrir des droits liés au handicap (AAH, carte, PCH) | Compenser la perte de revenus due à une capacité de travail réduite |
| Quel barème | Barème indicatif d'invalidité, accidents du travail | Guide-barème du code de l'action sociale et des familles | Capacité de travail, en trois catégories |
Les deux taux ne se recopient pas d'un guichet à l'autre : chacun est fixé par son organisme, avec son barème. Un taux fixé par la caisse ne vaut donc pas décision de la MDPH.
Pour comprendre comment la MDPH fixe le sien, voyez la page sur le taux d'incapacité MDPH.
Certains droits, eux, passent d'un système à l'autre :
- à partir de 10 %, vous faites partie des bénéficiaires de l'obligation d'emploi sans avoir à demander la RQTH.
- si vous touchez une rente et que la MDPH vous accorde l'AAH, vous recevez la différence entre la rente et le montant maximal de l'AAH.
- une pension d'accident du travail d'au moins 40 % ouvre une demi-part fiscale supplémentaire.
Si l'accident débouche sur un avis d'inaptitude, une autre mécanique démarre : voyez la page sur l'inaptitude au travail.
Ce que le taux d'incapacité permanente change pour l'employeur
Le taux touche aussi l'employeur, de trois façons.
D'abord, il peut contester. Comme vous, il dispose de 2 mois à compter de la notification pour saisir la commission médicale de recours amiable.
Ensuite, il peut peser sur sa cotisation d'accidents du travail. Le taux de cotisation dépend de la taille de l'entreprise :
- un taux collectif commun à son secteur sous 20 salariés.
- un taux mixte de 20 à 149 salariés.
- un taux individuel à partir de 150.
Pour les deux derniers, il est calculé sur les accidents et les maladies professionnelles des trois dernières années.
Dans ce calcul, chaque accident qui laisse un taux d'incapacité permanente est classé dans l'une de quatre catégories :
- moins de 10 %.
- de 10 à 19 %.
- de 20 à 39 %.
- 40 % et plus ou décès.
Il est ensuite multiplié par un coût moyen fixé chaque année.
À partir du 1er novembre 2026, un décret ajoute le mot « professionnelle » dans cet article du code : c'est le taux professionnel qui servira.
Enfin, il y a la faute inexcusable. Elle est reconnue si l'employeur avait ou aurait dû avoir conscience du danger et n'a pas pris les mesures pour vous en préserver. La rente est alors majorée et une réparation complémentaire est possible.
Avant de répondre à la notification de votre taux
- Notez la date de consolidation : elle détermine le régime applicable, ancien ou nouveau.
- Vérifiez si le taux est inférieur à 10 % (capital) ou d'au moins 10 % (rente).
- Pour une rente, vérifiez le salaire retenu : il se calcule sur les 12 derniers mois de salaire avant l'arrêt de travail, avec un plancher.
- Gardez la date de réception : le délai de 2 mois pour contester court à partir de la notification.
- Si votre état se dégrade ensuite, demandez la révision avec un certificat médical récent.
Un taux n'est jamais qu'un chiffre sur une lettre. Prenez le temps de comprendre ce qu'il déclenche avant de le laisser passer.